Domain beitragssätze-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
beitragssätze-krankenversicherung.de um.
Sind Sie am Kauf der Domain
beitragssätze-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beitragssätze-krankenversicherung.de kaufen?
Wie funktioniert ein Versicherungsbeitragsrechner und welche Angaben sind notwendig, um die Versicherungsbeiträge zu berechnen?
Ein Versicherungsbeitragsrechner funktioniert, indem er basierend auf den eingegebenen Daten wie Alter, Geschlecht, Beruf und gewünschter Versicherungssumme den voraussichtlichen Beitrag berechnet. Notwendige Angaben sind unter anderem persönliche Informationen wie Geburtsdatum, Gesundheitszustand, Beruf, gewünschte Versicherungsdauer und -summe sowie eventuelle Vorerkrankungen. Anhand dieser Angaben kann der Versicherungsbeitragsrechner eine individuelle Versicherungsprämie ermitteln. **
Was sind typische Beitragssätze für die Krankenversicherung in Deutschland?
Die typischen Beitragssätze für die Krankenversicherung in Deutschland liegen bei etwa 14,6% des Bruttoeinkommens für gesetzlich Versicherte. Selbstständige zahlen in der Regel einen Beitragssatz von 14,0%. Arbeitgeber und Arbeitnehmer teilen sich den Beitragssatz jeweils zur Hälfte. **

Ähnliche Suchbegriffe für Grobschliff
Top-Angebote
Produkte zum Begriff Grobschliff:
-
Wettbewerbsstrukturen im Selbstverwaltungssystem der gesetzlichen Krankenversicherung der gesetzlichen Krankenversicherung, Taschenbuch von JuttaWettbewerbsstrukturen Im Selbstverwaltungssystem Der Gesetzlichen Krankenversicherung Der Gesetzlichen Krankenversicherung, Taschenbuch Von Jutta Krogull, Nomos, 978-3-8329-3849-9, Seitenanzahl: 25454,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Nebeneinander der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV). Fairer Wettbewerb oder Risikoselektion?,Das Nebeneinander Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv). Fairer Wettbewerb Oder Risikoselektion?, Taschenbuch Von Rubi Mauer, Grin, 978-3-668-34714-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differenzierung privater Krankenversicherungstarife nach Geschlecht, Taschenbuch von Heinz Rothgang,Karin Höppner,Lars Borchert,Roland Becker,GerdDifferenzierung Privater Krankenversicherungstarife Nach Geschlecht, Taschenbuch Von Heinz Rothgang,karin Höppner,lars Borchert,roland Becker,gerd Glaeske, Nomos, 978-3-8329-2757-8, Seitenanzahl: 12924,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Faktoren werden bei der Beitragsanpassung in der Krankenversicherung berücksichtigt?
Bei der Beitragsanpassung in der Krankenversicherung werden vor allem die steigenden Gesundheitskosten, die demografische Entwicklung und die wirtschaftliche Lage berücksichtigt. Auch die Inanspruchnahme von Leistungen durch Versicherte sowie gesetzliche Vorgaben spielen eine Rolle bei der Festlegung der Beiträge. Ziel ist es, eine ausgewogene Finanzierung der Krankenversicherung sicherzustellen und die Beiträge für die Versicherten fair zu gestalten. **
-
Wie kann die Beitragshöhe für die Krankenversicherung beeinflusst werden?
Die Beitragshöhe für die Krankenversicherung kann durch das Einkommen des Versicherten beeinflusst werden, da der Beitrag prozentual vom Einkommen berechnet wird. Zudem können individuelle Zusatzleistungen oder Selbstbeteiligungen die Beitragshöhe beeinflussen. Ein Wechsel zu einem anderen Krankenversicherungsanbieter kann ebenfalls zu einer Veränderung der Beitragshöhe führen. **
-
Welche Auswirkungen hat eine private Krankenversicherung auf die Beitragshöhe?
Die Beitragshöhe einer privaten Krankenversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und dem gewählten Leistungsumfang. Je umfangreicher die Leistungen und je älter der Versicherte ist, desto höher fällt in der Regel der Beitrag aus. Zudem können individuelle Risikozuschläge oder Selbstbeteiligungen die Beitragshöhe beeinflussen. **
-
Wie beeinflusst die Prämienkalkulation die Versicherungsprämien in verschiedenen Branchen und wie können Unternehmen die Prämienkalkulation optimieren, um wettbewerbsfähige Tarife anzubieten?
Die Prämienkalkulation beeinflusst die Versicherungsprämien in verschiedenen Branchen, da sie auf Risikofaktoren basiert, die spezifisch für jede Branche sind. Unternehmen können die Prämienkalkulation optimieren, indem sie Datenanalyse und Risikobewertung nutzen, um genaue und angemessene Prämien zu berechnen. Durch die Implementierung von Risikomanagementstrategien und die Förderung von Sicherheitsmaßnahmen können Unternehmen auch ihre Risiken minimieren und wettbewerbsfähige Tarife anbieten. **


Wie beeinflusst die Prämienkalkulation die Versicherungsprämien in verschiedenen Branchen und wie können Unternehmen die Prämienkalkulation optimieren, um wettbewerbsfähige Tarife anzubieten?
Die Prämienkalkulation beeinflusst die Versicherungsprämien in verschiedenen Branchen, da sie auf Risikofaktoren basiert, die spezifisch für jede Branche sind. Unternehmen in risikoreichen Branchen wie Bauwesen oder Gesundheitswesen können höhere Prämien erwarten, während Unternehmen in weniger risikoreichen Branchen wie IT oder Beratung niedrigere Prämien zahlen. Um wettbewerbsfähige Tarife anzubieten, können Unternehmen die Prämienkalkulation optimieren, indem sie ihre Risikomanagementpraktiken verbessern, Sicherheitsmaßnahmen implementieren und mit Versicherern zusammenarbeiten, um maßgeschneiderte Versicherungslösungen zu entwickeln. Darüber hinaus können Unternehmen auch die Schadenshistorie analysieren, um potenzielle Risiken zu identifiz **
Wie beeinflusst die Prämienkalkulation die Versicherungsprämien in verschiedenen Branchen und wie können Unternehmen die Prämienkalkulation optimieren, um wettbewerbsfähige Tarife anzubieten?
Die Prämienkalkulation beeinflusst die Versicherungsprämien in verschiedenen Branchen, da sie auf Risikofaktoren basiert, die spezifisch für jede Branche sind. Unternehmen können die Prämienkalkulation optimieren, indem sie Risikomanagement-Strategien implementieren, um potenzielle Verluste zu minimieren und die Versicherungskosten zu senken. Darüber hinaus können sie auch Datenanalysen nutzen, um Trends und Muster in Schadensfällen zu identifizieren und ihre Prämien entsprechend anzupassen. Durch die Optimierung der Prämienkalkulation können Unternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig ihre finanzielle Stabilität und Rentabilität sicherstellen. **
Top-Angebote
Produkte zum Begriff Grobschliff:
-
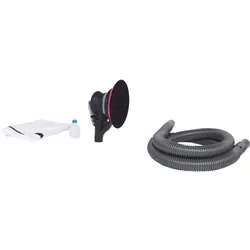
KS Tools Grobschliff-Druckluft-Excenterschleifer mit Staubabsaugung - 515.3066Abluftführung durch Abluftschlauchmit ergonomischen Design für ermüdungsfreies Arbeitenniedrige Bauhöhe und leichtes Kompositgehäuse für kontrolliertes Arbeitenfür Schleif- oder Polierarbeitenwahlweise mit Staubsack oder als Industriesauger zu verwendeninklusive Staubauffangbeutel aus Stoffmit 6fach-Lochung im Teilkreis: 80 mm / Ø 11 mmmit stufenloser Geschwindigkeitsregulierungkälteisolierter Handgriffinklusive 1/4 Kupplungssteckerultraleichtes Gehäuse aus robustem Spezial-Kunststoff183,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Festool Exzenterschleifer ETS 150/5 EQ - 150 mm, 5 mm Hub 310 W Schleifmaschine mit Multi-Jetstream 2 Teller weich – für Lack-Zwischenschliff und Grobschliff<p>Der <strong>Festool Exzenterschleifer ETS 150/5 EQ</strong> ist ein leistungsstarkes Werkzeug, das sich ideal für den <strong>Zwischen- und Grobschliff</strong> von Lacken und Spachtelmassen eignet. Mit einem Gewicht von nur <strong>1,8 kg</strong> ermöglicht er ein besonders ermüdungsarmes Arbeiten, sodass Du auch längere Projekte mühelos bewältigen kannst. Der Schleifer ist mit einem <strong>doppelreihigen Kugellager</strong> ausgestattet, was seine Lebensdauer erheblich verlängert und für eine hohe Zuverlässigkeit sorgt.</p><p>Die technische Ausstattung des ETS 150/5 EQ überzeugt auf ganzer Linie. Mit einer <strong>Leistungsaufnahme von 310 W</strong> und einer variablen Drehzahl von <strong>4000 bis 10000 min⁻¹</strong> kannst Du die Schleifgeschwindigkeit optimal an Deine Bedürfnisse anpassen. Der <strong>Schleifhub von 5 mm</strong> sorgt für effizientes Arbeiten, während der auswechselbare <strong>Schleifteller mit einem Durchmesser von 150 mm</strong> eine hohe Flexibilität bietet. Zudem ist der Schleifer mit einem <strong>Staubabsaugungsanschluss von 27 mm</strong> ausgestattet, was die Reinigung während des Arbeitens erleichtert.</p><p>Im Lieferumfang sind neben dem Exzenterschleifer auch ein <strong>M8 Schleifteller</strong> sowie eine <strong>Filterkassette</strong> und ein <strong>Schraubendreher</strong> enthalten. Die ansprechende Farbgestaltung in <strong>Schwarz und Grün</strong> rundet das Gesamtbild ab. Mit einer Kabellänge von <strong>4 m</strong> bietet der Schleifer ausreichend Bewegungsfreiheit, um auch größere Flächen problemlos zu bearbeiten.</p>447,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wettbewerbsstrukturen im Selbstverwaltungssystem der gesetzlichen Krankenversicherung der gesetzlichen Krankenversicherung, Taschenbuch von JuttaWettbewerbsstrukturen Im Selbstverwaltungssystem Der Gesetzlichen Krankenversicherung Der Gesetzlichen Krankenversicherung, Taschenbuch Von Jutta Krogull, Nomos, 978-3-8329-3849-9, Seitenanzahl: 25454,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Versicherungsbeitragsrechner und welche Angaben sind notwendig, um die Versicherungsbeiträge zu berechnen?
Ein Versicherungsbeitragsrechner funktioniert, indem er basierend auf den eingegebenen Daten wie Alter, Geschlecht, Beruf und gewünschter Versicherungssumme den voraussichtlichen Beitrag berechnet. Notwendige Angaben sind unter anderem persönliche Informationen wie Geburtsdatum, Gesundheitszustand, Beruf, gewünschte Versicherungsdauer und -summe sowie eventuelle Vorerkrankungen. Anhand dieser Angaben kann der Versicherungsbeitragsrechner eine individuelle Versicherungsprämie ermitteln. **
-
Was sind typische Beitragssätze für die Krankenversicherung in Deutschland?
Die typischen Beitragssätze für die Krankenversicherung in Deutschland liegen bei etwa 14,6% des Bruttoeinkommens für gesetzlich Versicherte. Selbstständige zahlen in der Regel einen Beitragssatz von 14,0%. Arbeitgeber und Arbeitnehmer teilen sich den Beitragssatz jeweils zur Hälfte. **
-
Welche Faktoren werden bei der Beitragsanpassung in der Krankenversicherung berücksichtigt?
Bei der Beitragsanpassung in der Krankenversicherung werden vor allem die steigenden Gesundheitskosten, die demografische Entwicklung und die wirtschaftliche Lage berücksichtigt. Auch die Inanspruchnahme von Leistungen durch Versicherte sowie gesetzliche Vorgaben spielen eine Rolle bei der Festlegung der Beiträge. Ziel ist es, eine ausgewogene Finanzierung der Krankenversicherung sicherzustellen und die Beiträge für die Versicherten fair zu gestalten. **
-
Wie kann die Beitragshöhe für die Krankenversicherung beeinflusst werden?
Die Beitragshöhe für die Krankenversicherung kann durch das Einkommen des Versicherten beeinflusst werden, da der Beitrag prozentual vom Einkommen berechnet wird. Zudem können individuelle Zusatzleistungen oder Selbstbeteiligungen die Beitragshöhe beeinflussen. Ein Wechsel zu einem anderen Krankenversicherungsanbieter kann ebenfalls zu einer Veränderung der Beitragshöhe führen. **
Ähnliche Suchbegriffe für Grobschliff
-
Das Nebeneinander der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV). Fairer Wettbewerb oder Risikoselektion?,Das Nebeneinander Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv). Fairer Wettbewerb Oder Risikoselektion?, Taschenbuch Von Rubi Mauer, Grin, 978-3-668-34714-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differenzierung privater Krankenversicherungstarife nach Geschlecht, Taschenbuch von Heinz Rothgang,Karin Höppner,Lars Borchert,Roland Becker,GerdDifferenzierung Privater Krankenversicherungstarife Nach Geschlecht, Taschenbuch Von Heinz Rothgang,karin Höppner,lars Borchert,roland Becker,gerd Glaeske, Nomos, 978-3-8329-2757-8, Seitenanzahl: 12924,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat eine private Krankenversicherung auf die Beitragshöhe?
Die Beitragshöhe einer privaten Krankenversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und dem gewählten Leistungsumfang. Je umfangreicher die Leistungen und je älter der Versicherte ist, desto höher fällt in der Regel der Beitrag aus. Zudem können individuelle Risikozuschläge oder Selbstbeteiligungen die Beitragshöhe beeinflussen. **
-
Wie beeinflusst die Prämienkalkulation die Versicherungsprämien in verschiedenen Branchen und wie können Unternehmen die Prämienkalkulation optimieren, um wettbewerbsfähige Tarife anzubieten?
Die Prämienkalkulation beeinflusst die Versicherungsprämien in verschiedenen Branchen, da sie auf Risikofaktoren basiert, die spezifisch für jede Branche sind. Unternehmen können die Prämienkalkulation optimieren, indem sie Datenanalyse und Risikobewertung nutzen, um genaue und angemessene Prämien zu berechnen. Durch die Implementierung von Risikomanagementstrategien und die Förderung von Sicherheitsmaßnahmen können Unternehmen auch ihre Risiken minimieren und wettbewerbsfähige Tarife anbieten. **
-
Wie beeinflusst die Prämienkalkulation die Versicherungsprämien in verschiedenen Branchen und wie können Unternehmen die Prämienkalkulation optimieren, um wettbewerbsfähige Tarife anzubieten?
Die Prämienkalkulation beeinflusst die Versicherungsprämien in verschiedenen Branchen, da sie auf Risikofaktoren basiert, die spezifisch für jede Branche sind. Unternehmen in risikoreichen Branchen wie Bauwesen oder Gesundheitswesen können höhere Prämien erwarten, während Unternehmen in weniger risikoreichen Branchen wie IT oder Beratung niedrigere Prämien zahlen. Um wettbewerbsfähige Tarife anzubieten, können Unternehmen die Prämienkalkulation optimieren, indem sie ihre Risikomanagementpraktiken verbessern, Sicherheitsmaßnahmen implementieren und mit Versicherern zusammenarbeiten, um maßgeschneiderte Versicherungslösungen zu entwickeln. Darüber hinaus können Unternehmen auch die Schadenshistorie analysieren, um potenzielle Risiken zu identifiz **
-
Wie beeinflusst die Prämienkalkulation die Versicherungsprämien in verschiedenen Branchen und wie können Unternehmen die Prämienkalkulation optimieren, um wettbewerbsfähige Tarife anzubieten?
Die Prämienkalkulation beeinflusst die Versicherungsprämien in verschiedenen Branchen, da sie auf Risikofaktoren basiert, die spezifisch für jede Branche sind. Unternehmen können die Prämienkalkulation optimieren, indem sie Risikomanagement-Strategien implementieren, um potenzielle Verluste zu minimieren und die Versicherungskosten zu senken. Darüber hinaus können sie auch Datenanalysen nutzen, um Trends und Muster in Schadensfällen zu identifizieren und ihre Prämien entsprechend anzupassen. Durch die Optimierung der Prämienkalkulation können Unternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig ihre finanzielle Stabilität und Rentabilität sicherstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.